
Welche Aktien stechen in diesem Monat hervor und wirken besonders potenzialreich? Lass es uns in diesem Report herausfinden!
Zusammenfassung
Chipotle Mexican Grill: Stark wachsende Systemgastronomie-Kette aus den USA mit Fokus auf mexikanische Gerichte wie Taccos, Burritos und Salaten. Also ergibt sich hier nach knapp 40 % Kurseinbruch eine günstige Chance zum Einsteigen?
Zalando: Europäischer Marktführer für Online-Fashion. Logistik-Infrastruktur, selbstverstärkende Netzwerkeffekte sowie ein besseres Konsumklima, könnten sowohl Wachstum als auch Margen signifikant erhöhen. Stehen die Berliner kurz vor einem Turnaround?
LuxExperience: Mit Mytheresa und dem kürzlich übernommenen YOOX Net-a-Porter profitiert man als führende Luxus E-Commerce Aktie nicht nur vom wachsenden Markt für persönliche Luxusgüter, sondern auch vom dort wachsenden E-Commerce Anteil. Die letzten Jahre laufen jedoch schlecht, weshalb die Aktie seit IPO 2021 um 75 % einbricht.
MercadoLibre: Die Argentinier haben nicht nur das größte Unternehmen in ganz Lateinamerika, sondern auch das dominierende E-Commerce- und Fintech-Ökosystem in der Region aufgebaut. Lohnt sich der Einstieg bei einem KGV von 53,7 noch, oder ist der Zug schon längst abgefahren?
Inditex: Mit Marken wie Zara und Bershka ist man zum führenden Mode-Einzelhändler der Welt aufgestiegen. Über die letzte Dekade hat man den Fashion Markt förmlich dominiert und Konkurrenten wie H&M um Welten outperformed. Kann diese Erfolgsstory so weitergehen?
1. Chipotle Mexican Grill

WKN | A0ESP5 |
Kurs | 35,95 EUR |
Börsenwert | 47,9 Mrd. EUR |
Land | USA |
Sektor | Systemgastronomie |
10-Jahre Umsatz CAGR | 10,4 % |
KGV 2025e | 36,9 |
Ausführliche Analyse |
Geschäftsmodell
Mexikanisches Fast-Casual Restaurant: Fast-Casual liegt zwischen Fast Food und Restaurant– schnelle Bedienung ohne Tischservice, aber hochwertigere, individuell anpassbare Speisen in angenehmem Ambiente zu moderaten Preisen. Chipotle verkauft mexikanische Gerichte wie Burritos, Bowls, Tacos und Salate. Das Alleinstellungsmerkmal: keine künstlichen Zusatzstoffe, keine Geschmacksverstärker.
Chipotlanes als Effizienztreiber: Chipotlanes sind moderne Drive-Thrus für ausschließlich digital vorbestellte und bezahlte Käufe. Das senkt Wartezeit und Personalbedarf: Während die durchschnittliche Thrive-Thru Wartezeit beim Taco Bell 221,99 Sekunden und im QSR 325,47 Sekunden beträgt, sollen es in der Chipotlane nur 30 Sekunden sein. Pro Standort heben Chipotlanes den Umsatz um 10–15 %. Daher sollen sie bei ~80 % der Neueröffnungen verbaut werden.
Burggraben: Einen Laden eröffnen und dort Taccos und Burritos verkaufen kann jeder. Chipotle grenzt sich aber durch zwei wesentliche Vorteile ab:
- Marke: Sie schafft Vertrauen und Gewohnheit, gibt Preissetzungsmacht und senkt die Kundengewinnungskosten.
- Skaleneffekte: Hohe Volumina sichern bessere Einkaufskonditionen bei Zutaten, die lokale Anbieter selten erreichen.
Regionale Expansion: 98,2 % der Umsätze stammen bisher aus den USA. International ist das Mexican-Grill-Konzept noch im Test, z. B. in Frankfurt und Dubai. Ab 2026 sollen erste Standorte in Mexiko, Südkorea und Singapur folgen. Findet das Konzept international Anklang, kannst du noch über 10–20 Jahre mit soliden Wachstumsraten rechnen. Aber: Internationaler Erfolg ist nicht garantiert – die Rückzüge vom ähnlichen Wettbewerber Taco Bell aus Dubai, den Niederlanden und Mexiko zeigt, dass internationaler Erfolg nicht garantiert ist.

Kennzahlen
Wachstum: Nach dem E. coli Bakterienskandal in 2015, konnte Chipotle mit 10,4 % Umsatzwachstum pro Jahr (CAGR) bis 2025 einen soliden Turnaround hinlegen. Allerdings war ein Teil des Wachstums an Preiserhöhungen gekoppelt, welche sich in einem schwachen Konsumumfeld aber schwerer durchsetzen lassen – Gäste reagieren in dieser Branche sensibel auf Preise.
Profitabilität: Die 17,5 % EBIT-Marge in 2024 sprechen für hohe operative Effizienz und sind im Konkurrenzvergleich mit am höchsten.
Sicherheit: Das Net Debt / EBITDA beträgt lediglich 1,3, was einen sehr guten Wert darstellt. In der Bilanz stehen nur 21,9 Mio. USD Goodwill – das senkt Risiko aus immateriellen Werten.
Bewertung: Ein KGV von 36,9 ist kein Schnäppchen, liegt aber deutlich unter dem historischen Schnitt seit 2017 (58,8). Du zahlst einen Aufschlag für Wachstumspotenzial und gute operative Führung.

Chipotle Aktie jetzt kaufenswert?
Fazit: Chipotle kombiniert operative Exzellenz mit einer starken Marke. Wer im (US-amerikanischen) Fast-Casual-Markt noch viel Potenzial sieht und auch den Erfolg der internationalen Expansion als wahrscheinlich einschätzt, bekommt die Aktie nach dem 40 % Kurseinbruch seit 2024 gerade zu einem historisch günstigen Niveau.
Stärken / Chancen
Schwächen / Risiken
2. Zalando

WKN | ZAL111 |
Kurs | 26,28 EUR |
Börsenwert | 6,9 Mrd. |
Land | Deutschland |
Sektor | Bekleidungs-Einzelhandel |
10-Jahre Umsatzwachstum CAGR | 16,9 % |
KGV 2025e | 25,5 |
Ausführliche Analyse |
Geschäftsmodell
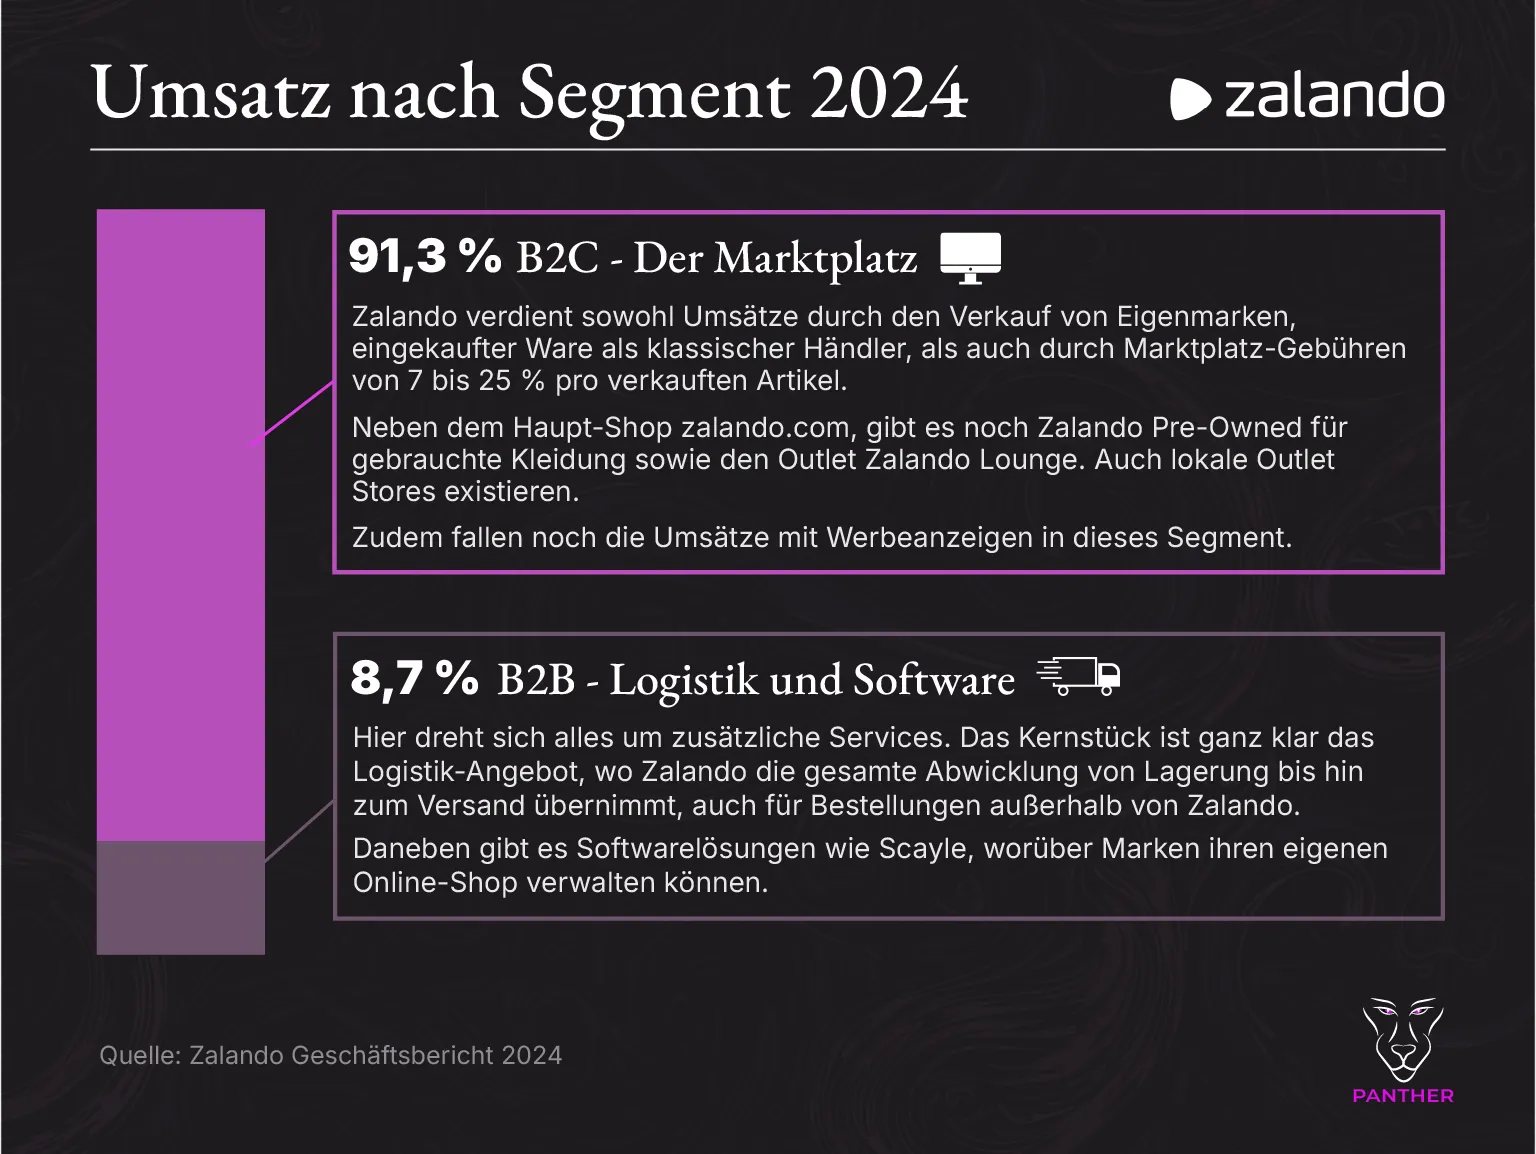
Europas führendes Fashion Ökosystem: Zalando ist deutlich mehr als ein reiner Marktplatz für Fashion. Neben Umsätzen aus dem Handelsgeschäft und Provisionen von anderen Marken auf dem Marktplatz, haben sich die Berliner Einkommensströme mit Logistik, Werbung und Software aufgebaut.
Aktie fällt um 70 %: Nach dem E-Commerce Boom der Corona-Pandemie kämpft Zalando mit Überkapazitäten in Lager und Logistik, einer schwächelnden Wirtschaft sowie Konkurrenzdruck an vielen Fronten. Aktuell steht Zalando an einem zyklischen Tief. Sollte es sich dabei nur um vorübergehende Effekte gehandelt haben, könnte Zalando kurz vor einem Turnaround stehen. Die 7,3 % Umsatzwachstum im zweiten Quartal 2025 sind ein erster Indikator dafür, dass es wieder in die richtige Richtung geht.
About You Übernahme: Mit der Übernahme von About You hat Zalando einen der größten Wettbewerber innerhalb der EU übernommen und seine Marktstellung ausgebaut. Die Übernahme verspricht viele Synergieeffekte, insbesondere höhere Gewinnmargen.
Ausbau zum Ökosystem: Langfristig sollen von Europas 600 Milliarden Euro Fashion Markt 15 % von Zalando abgewickelt werden und die EBIT-Marge auf 8-11% erhöht werden. Dafür baut Zalando neben dem Fashion-Marktplatz ergänzende Services wie Logistik (ZEOS und ZFS), Werbeanzeigen (ZMS) oder auch Software (Scayle und Tradebyte) auf.
Exklusive Partnerschaften: Durch exklusive Kollektionen mit Lacoste, oder exklusive Vertriebspartnerschaften mit Lululemon grenzt man sich vom Wettbewerb ab. Und je größer der Marktplatz wird, desto attraktiver wird es für Marken mit Zalando und nicht mit der Konkurrenz zu kooperieren (weil mehr potenzielle Kunden).
Selbstverstärkende Effekte: Du profitierst doppelt - Skaleneffekte senken die Stückkosten in Einkauf, Logistik und Marketing. Netzwerkeffekte machen die Plattform attraktiver - Konsumenten gehen auf Zalando, weil es die größte Auswahl gibt, Fashion-Marken verkaufen auf Zalando, weil es die meisten Konsumenten gibt. Je größer Zalando wird, desto stärker dieser Effekt.
Hohes Margenpotenzial: Ein steigender Partner-Anteil, der Ausbau profitabler Services und Kostenreduktion durch die hauseigene Logistik können Zalandos Marge deutlich steigern.
Starkes Logistik-Netz: Mit 12 Logistiklagern und 20 Retouren- und Aufbereitungszentren erzielt Zalando nicht nur stark wachsende Logistik-Umsätze, sondern baut sich auch einen soliden Burggraben auf. Eine solch umfangreiche Infrastruktur erfordert Milliarden an Investitionen und vor allem Zeit. Dies sorgt für einen soliden Vorsprung.
Kennzahlen
Umsatzwachstum: Auf 10-Jahres Perspektive erzielt Zalando 16,9 % Umsatzwachstum pro Jahr (CAGR). Auch der Umsatz pro Kunde konnte Jahr für Jahr erhöht werden. Durch mehrere ungünstige Effekte nach dem Pandemie-Boom, stagniert der Fashion-Marktplatz jedoch.
Operativer Gewinn: Die operative Gewinnmarge soll 2025 bei 4,05 % liegen. Dieser niedrige Wert resultiert aus dem margenarmen Handelsgeschäft sowie der kostenintensiven Logistik. Nichtsdestotrotz handelt es sich hier um einen Rekordwert seit 2020.