
Zusammenfassung
 Die soziale Infrastruktur der Erde: Jeden Tag öffnen 3,6 Milliarden Menschen mindestens eine App von Meta. Das ist fast jeder zweite Mensch. Damit besitzt Meta eine riesige Reichweite, tiefes Wissen über die Interessen ihrer Nutzer und verbindet Kunden und Händler auf ihren Plattformen.
 Extremes Wachstum trotz Größe: Meta soll im Jahr 2026 voraussichtlich 253 Mrd. Umsatz generieren, was über 20 % Wachstum entspricht. Davon träumen selbst Kleinunternehmen. Bis Ende 2026 könnte Meta sogar erstmals Google als den größten Werbekonzern der Welt ablösen.
 Neue Umsatzquellen: Mit WhatsApp Business, dem Abo-Modell Meta One sowie dem KI-Agenten Muse entstehen gerade neue Umsatzquellen. Auch wenn diese Einnahmen heute noch äußerst niedrig sind, zeigt Meta, dass Wachstum auch außerhalb des Kerngeschäfts möglich ist.
 KI als Turbo für das Kerngeschäft: Meta baut nicht nur eigenständige KI-Produkte, sondern verbessert auch die Werbeergebnisse für Werbetreibende mithilfe von künstlicher Intelligenz. Werbetreibende sind dadurch bereit mehr für Werbung auf Instagram oder Facebook zu zahlen.
 Enorme Netzwerkeffekte mit Lock-In: Du bist auf WhatsApp, weil all deine Freunde und Familie dort sind. Unternehmen sind dort, weil ihre Kunden dort sind. Was bringt dir ein neues innovatives WhatsApp 2.0, wenn du mit niemandem dort schreiben kannst? Neue soziale Netzwerke aufzubauen ist extrem schwierig. Das ist der Grund, warum Meta so wenig Konkurrenz hat.
 KI als Zukunft oder Geldgrab?: Auch wenn bereits Erfolge sichtbar sind, stehen diese nicht einmal ansatzweise in Relation zu den mehreren hundert Milliarden USD an Investitionen, welche für Quest-Brillen und Datenzentren ausgegeben werden. Meta muss erst beweisen, dass sich die Investitionen wirklich bezahlt machen.
 Regulierung als Dauerbaustelle: Meta ist permanent Klagen rund um Datenschutz, Kartellrecht und seit Neuestem auch Jugendschutz ausgesetzt. Man muss hier jederzeit mit Klagen in Milliardenhöhe rechnen.
Mit Meta investierst du in die soziale Infrastruktur des 21. Jahrhunderts. Dem stehen aber auch einige Risiken gegenüber…
Die Aktie äußerst volatil und bricht gelegentlich um über 20 % ein. Lohnt es sich also, die nächste Korrektur mitzunehmen, oder verbrennst du dir hier eher die Finger?
Lass es uns herausfinden!
Viel Spaß beim Lesen und Carpe Diem.
Podcast zum Download
Keine Zeit zum Lesen? Dann hör dir die Aktienanalyse beim Autofahren oder Spazieren bequem als Podcast an!
Geschichte
2004 bis 2011: Vom Studentennetzwerk zur globalen Plattform
Der 19-jährige Student Mark Zuckerberg startet eine Website, auf der sich Kommilitonen gegenseitig finden können. „TheFacebook" verbreitet sich rasant an den Universitäten. Später wird die Plattform für jeden geöffnet.
Doch Reichweite allein zahlt keine Server. Die entscheidende Wende kommt mit der Werbeplattform: Unternehmen können ihre Anzeigen gezielt Nutzern zeigen, die sich für ihr Produkt interessieren könnten. Facebook verwandelt Aufmerksamkeit in Geld.
2012 bis 2014: Holpriger Börsengang und Übernahmephase
Im Mai 2012 geht Facebook zu 38 USD je Aktie an die Börse.
Allerdings läuft es nicht wie geplant: Damals hat Facebook viel Geld mit Browser-Games erzielt. Durch die zunehmende Verbreitung von Smartphones bricht diese Einnahmequelle aber schnell weg. Der Markt beginnt an der Aktie zu zweifeln und Facebook bricht ein.
Zuckerberg zögert nicht: Er passt das Werbegeschäft an das Smartphone an und übernimmt die gefährlichsten Wettbewerber: Instagram für rund 1 Mrd. USD und WhatsApp für etwa 19 Mrd. USD. Daneben wird auch der VR-Brillenhersteller Oculus für rund 2 Mrd. USD übernommen.
2015 bis 2020: Kopieren, skalieren und der erste Vertrauensbruch
Der Facebook-Konzern entwickelt ein besonderes Talent: Hat ein Konkurrent eine gute Idee, baut Facebook sie nach und rollt sie erfolgreich an Milliarden Nutzer aus. Egal ob das Story-Format von Snapchat oder das Kurzvideo-Format von TikTok.
Warum selbst Innovationen entwickeln, wenn man einfach in ein starkes Netzwerk kopieren kann?
Gleichzeitig starten die Regulierungsprobleme: Über eine Drittanbieter-App konnten die Daten von Millionen Facebook-Nutzern abgegriffen und an Cambridge Analytica weitergegeben werden. Diese wurden für politische Kampagnen missbraucht. Daraufhin folgt eine Rekordstrafe der FTC über 5 Mrd. USD.
2021 bis 2022: Die Metaverse-Wette und der tiefe Fall
Zuckerberg nennt Facebook ab sofort „Meta“.
Die Vision dahinter: mit dem Metaverse (Horizon Worlds) eine virtuelle Welt bauen, in der Menschen arbeiten, spielen und sich treffen. Trotz Milliarden-Investitionen in die Sparte Reality Labs bleibt ein wirklicher Erfolg aus…
Zeitgleich unterbindet Apple das Werbe-Tracking von Meta. Naja, und warum sollte ein Unternehmen Werbung über Meta schalten, wenn es nicht mehr weiß, welche Interessen die Nutzer haben?
Zudem droht TikTok den Social-Media-Markt mit Kurzvideos zu übernehmen.
Diese Vielzahl an Unsicherheiten lässt Metas Aktienkurs um über 75 % einbrechen.
2023 bis heute: Turnaround und Strategiewandel
Zuckerberg ändert den Kurs radikal. Zehntausende Mitarbeiter werden entlassen, das Metaverse wird de facto eingestellt und KI rückt in den Fokus.
Gleichzeitig ruft man Threads ins Leben: Threads, der Herausforderer von X (damals Twitter), sammelt dank Instagram-Anbindung in kürzester Zeit zig Millionen Nutzer. Meta beweist, dass es auch ohne Übernahme eigene Social-Media-Plattformen aufbauen kann und baut sich eine neue Einnahmequelle auf.
Ausgehend vom Tief steigt die Aktie in weniger als 2 Jahren um über 600 %.
KI als nächste große Wette: Meta baut ihre eigene KI-Sparte „Meta Superintelligence Labs“ auf. Aktuell arbeitet Meta an dem KI-Modell „Muse“ und dem Abo-Modell Meta One. Meta erzielt bereits erste Umsätze mit den neuen KI-Produkten und erhöht sogar ihre Werbeeinnahmen durch KI-optimierte Werbeausspielung.
Markt fürchtet Geldverbrennung: Für diese Erfolge wird aber auch ordentlich investiert. Für 2026 werden bis zu 145 Mrd. an Investitionen erwartet, welche maßgeblich in KI-Infrastruktur wie Datenzentren fließen.
Aufgrund der hohen Relevanz wird es zu der KI-Wette sogar einen ganzen Abschnitt geben.
Geschäftsmodell, Strategie & Burggraben
Aber gehen wir erstmal einen Schritt zurück: Wie funktioniert das Geschäftsmodell und wie verdient Meta überhaupt Geld?
Klar, das Grundprinzip ist einfach erklärt: Unternehmen zahlen Meta Geld dafür, dass ihre Werbung an potenzielle Kunden ausgespielt wird.
Trotzdem funktioniert das anders als die meisten denken.
2.1 Mechanismen des Geschäftsmodells
Aufmerksamkeit als Rohstoff: Alles beginnt mit deiner Zeit. Facebook, Instagram, WhatsApp, Messenger und Threads erreichten im Juni 2026 im Schnitt 3,60 Mrd. Menschen pro Tag. Jede Minute, die du länger scrollst, bedeutet mehr Werbeeinnahmen für Meta. Deshalb optimiert Meta seine Apps vor allem auf eins: du musst möglichst lange drauf bleiben.
Auktion statt Preisliste: Meta legt Werbepreise nicht selbst fest. Jede einzelne Anzeige wird versteigert, ähnlich wie bei einer Kunstauktion. Der Meistbietende bekommt den Werbeplatz. Steigende Werbepreise erhöhen nicht nur Metas Einnahmen, sondern implizieren auch steigende Nachfrage. Im zweiten Quartal 2026 stieg die Anzahl der Werbeeinblendungen um 14 % und der Durchschnittspreis pro Anzeige um 12 %. Meta wächst damit gleichzeitig über Menge und Preis.
Bessere Ergebnisse, höhere Preise: Hier liegt der eigentliche Hebel. Wenn eine Anzeige häufiger zum Kauf führt, verdient der Werbetreibende mehr und ist bereit in der Auktion mehr zu bieten.
Daten als Stärke: Meta weiß, wer du bist und was dich interessiert. Und das gilt nicht nur für dich, sondern gleich für 3,6 Mrd. weitere Menschen. Jedes Reel, das du schaust, jeden Beitrag den du likest, jeden Account dem du folgst: Meta sammelt jede einzelne Information und spielt dir darauf basierend eine passende Anzeige aus.
Netzwerkeffekte als tiefster Burggraben: Je mehr Nutzer ein Netzwerk hat, desto mehr Nutzen liefert es. Du als Nutzer kannst dich mit mehr Menschen verbinden, während Unternehmen mehr potenzielle Kunden erreichen können.

Einnahmen jenseits der Werbung: Noch hängt Meta zu 98 % an der Werbung. Doch langsam entsteht ein zweites Standbein. Egal ob Abonnements wie Meta Verified oder die WhatsApp Business API (mehr zu den Produkten gleich).
2.2 Segmente und Produktportfolio
Offiziell teilt Meta ihr Geschäft in nur zwei Segmente auf, und unterschiedlicher könnten sie kaum sein.
Family of Apps ist die Gelddruckmaschine mit Facebook, Instagram, WhatsApp, Messenger und Threads. Hier entstehen 99 % des Umsatzes und praktisch der gesamte Gewinn.
Reality Labs ist das Zukunftslabor mit VR-Headsets und KI-Brillen. Hier verbrennt Meta jedes Quartal Milliarden.

Leider verrät uns Meta nicht, wie viel Geld Apps wie WhatsApp und Instagram im Einzelnen machen. Trotzdem müssen wir die Apps für eine Kaufentscheidung verstehen und einschätzen können.
#1 Instagram
Einnahmequellen: Instagram finanziert sich in erster Linie über Anzeigen im Feed, in Stories und Reels. Dazu kommen in ausgewählten Ländern Shopping-Funktionen, welche in Deutschland aber wieder eingestellt wurden.

Quelle: Instagram
Instagram war historisch der Wachstumsmotor des Konzerns und spricht vor allem die jüngere Zielgruppe an. Während Google dir nur zeigt, was du suchst, entdeckst du auf Instagram Produkte, bevor du überhaupt weißt, dass du sie brauchst. Gleichzeitig kannst du direkt mit werbenden Unternehmen entweder über Instagram-Nachrichten oder auf WhatsApp Kontakt aufnehmen.
#2 Facebook
Einnahmequellen: Auch Facebook verdient an Werbung im Feed, in Stories und Reels. Dazu noch im Facebook Marketplace und in Gruppen.
Facebook Marketplace: Auch hier hat Meta sein Kopie-Talent wieder walten lassen. Ähnlich wie Kleinanzeigen können Facebook-Nutzer hier zum Beispiel ihre gebrauchten Dinge verkaufen. Der Vorteil: Die Leute sind ohnehin auf Facebook unterwegs und erreichen dort direkt viele Menschen, denen sie ihre Gebrauchtwaren verkaufen können. Das ist persönlicher und vertrauter als das eher anonyme Ebay.

Quelle: Facebook Marketplace
Der Marketplace ist ein weiterer Beweis für das breite Anwendungspotenzial innerhalb von Social Media Apps.
Facebook wirkt für viele junge Nutzer wie ein Relikt aus der Vergangenheit. Insbesondere bei der älteren Zielgruppe genießt Facebook aber noch hohe Relevanz und wird von Milliarden Menschen genutzt.
#3 WhatsApp
Einnahmequellen: WhatsApp verdient primär an bezahlten Geschäftsnachrichten sowie an Werbung bei den Features „Kanäle" und „Updates".
Meta hat über 10 Jahre gebraucht, um WhatsApp sinnvoll zu monetarisieren und selbst bis heute ist das nur bedingt gelungen.
Die Herausforderung: WhatsApp war von Beginn an werbefrei. Plötzliche Werbeeinblendungen könnten den Nutzer vergraulen. Zudem wirbt WhatsApp mit Sicherheit und verschlüsselten Nachrichten. Bekommst du jetzt aber plötzlich das neue ESN-Proteinpulver im WhatsApp-Chat als Werbung angeboten, worüber du letzten Samstag noch mit deinem besten Freund geschrieben hast, beginnst du an der „Sicherheit" zu zweifeln.
Deshalb geht WhatsApp einen anderen Weg: WhatsApp versucht Einnahmen primär über Unternehmen zu generieren, welche dort mit ihren Kunden kommunizieren.
Für viele Unternehmen ist WhatsApp geschäftskritisch: Das gilt vor allem für schwächer entwickelte Länder. Auf meinem Solo-Roadtrip in Bosnien und Herzegowina beispielsweise, habe ich nahezu ausschließlich auf WhatsApp mit meinen Unterkünften kommuniziert. In Albanien war es teils ähnlich. Allerdings sind solche Länder natürlich nicht wirklich kaufkräftig und reagieren entsprechend sensibel auf zusätzliche Kosten.
Bisher verdient WhatsApp Business primär an automatisierten Nachrichten, Marketing-Nachrichten und Ähnlichem. Diese werden pro Nachricht mit einem kleinen Centbetrag abgerechnet. Das macht das Modell äußerst skalierbar. Hier besteht in jedem Fall Erweiterungspotenzial.
#4 Threads
Threads ist ein textbasiertes Netzwerk, welches in 2023 als Alternative zu X (damals Twitter) veröffentlicht wurde.

Quelle: App Store / Threads
Threads hat enorm von der Unzufriedenheit profitiert, die Elon Musks Umbau des damaligen Twitter ausgelöst hat. Nach 5 Tagen wurden bereits 100 Millionen Registrierungen erreicht. Damit hat Threads alle Rekorde gebrochen. Im Juni 2026 überschritt die App 500 Mio. monatliche Nutzer.
Threads als Beweis für organische Stärke: Mit Threads hat Meta bewiesen, dass sie nicht ausschließlich auf Übernahmen angewiesen ist, um neue Märkte zu erschließen. Damit ergibt sich auch Potenzial für weitere Social Media Apps in der Zukunft. Über die bestehenden Netzwerke kann Meta solche extrem schnell aufbauen und die größte Hürde überwinden. Das bleibt vorerst aber nur Spekulation.
#5 Meta Verified / Meta One
Im Jahr 2023 wird Meta Verified veröffentlicht: ihr erstes großes Abo für Instagram und Facebook. Das Abo umfasst:
- Einen blauen Verifizierungshaken
- Besserer Schutz vor Fake-Profilen (Großes Problem für Content Creator auf Social Media)
- Zugang zum Meta Support Team (früher nahezu unmöglich einen Ansprechpartner zu bekommen)
- Höhere Sichtbarkeit und Reichweite
Das Abo startet bei etwa 15 USD pro Monat und geht auf bis zu 500 USD pro Monat hoch.
Früher konnte man sich den Verifizierungshaken noch selbst verdienen:

Seit kurzem gibt es nun „Meta One“. Das ist quasi Meta Verified auf Steroiden.
Aktuell existieren beide Abos parallel. Aufgrund der hohen Überschneidung rechne ich langfristig mit einer Konsolidierung in Meta One.
Es gibt drei separate Abo-Gruppen für jeweils:
- Privatpersonen
- Content Creator
- Unternehmen / Werbetreibende
Der Plan für Privatpersonen startet bereits ab 3 USD pro Monat und bietet erweiterte Funktionen innerhalb der Apps. Abonnenten können sich zum Beispiel Nachrichten auf Instagram anschauen, ohne dass die Nachricht als gelesen markiert wird und haben mehr Optionen das Design anzupassen. Zudem gibt es KI-Features, wo du beispielsweise innerhalb von WhatsApp Bilder und Videos generieren kannst.
Ich nutze es in der Praxis zwar nicht, aber das Ergebnis des ersten Tests darf sich sehen lassen

Hier ein Ausschnitt des Angebots für Privatkunden:

Meiner Meinung nach ziehen Privatkunden für den Preis nur einen begrenzten Vorteil daraus. Deutlich interessanter ist das Angebot für Content Creator und Unternehmen.
Hier ein Auszug des Abos:

Integrierte Link-Seite: Anstatt eine externe Website nutzen zu müssen, können Abonnenten ihre Links direkt in Instagram einbetten. Klingt nicht gerade spektakulär, kann aber signifikant die Conversion-Rate erhöhen.
Erklärung Conversion-Rate: Der Anteil der Besucher, die tatsächlich kaufen. Von 100 Klicks auf eine Anzeige kaufen zum Beispiel nur 3 Personen. Das sind 3 % Conversion-Rate.
Platzierung von Links in Reels: Bisher musstest du immer auf das Profil des Creators oder Unternehmens gehen, um seine Produkte zu kaufen. Jetzt kannst du direkt auf einen Link unter dem Reel klicken. Das wirkt sich signifikant auf die Conversion-Rate aus.
KI-Agenten: Ein KI-Agent in WhatsApp oder Instagram könnte zukünftig Fragen für den Kunden beantworten oder helfen Termine auszumachen.
All diese Funktionen bieten Content Creator und Unternehmen einen enormen Mehrwert. Der monetäre Vorteil kann die Kosten von 500 US-Dollar schnell übersteigen. Das macht dieses Abo-Konzept extrem attraktiv für die Zukunft und sorgt für hohes Wachstumspotenzial.
#6 Reality Labs
Reality Labs ist die VR-Headset und KI-Brillen-Sparte von Meta. Dabei geht es im Wesentlichen um drei Produktlinien:
- Quest-VR-Headsets: Die klassische Virtual-Reality-Brille für Spiele, Fitness und virtuelle Arbeitsräume. Das ursprüngliche Metaverse-Produkt, das heute allerdings deutlich an Bedeutung verliert.
- KI-Brillen von Ray-Ban und Oakley: Normale Brillen und Sonnenbrillen mit eingebauter Kamera, Lautsprecher und Sprachassistent. Gebaut in Kooperation mit EssilorLuxottica, dem weltgrößten Brillenkonzern.
- Ray-Ban Display: Die nächste Stufe mit eingebautem Bildschirm im Glas und Steuerung über ein Armband. Nachrichten, Navigation und Übersetzungen erscheinen direkt in deinem Sichtfeld.
Metas Vorzeigeprodukte Ray-Ban Meta und Meta Ray-Ban Display kommen mit hochwertiger Kamera und Mikrofon. Mit der Display-Brille kannst du sogar WhatsApp oder Instagram über die Brille steuern. Diese ist dann aber auch etwa doppelt so teuer wie die normale Version und in Deutschland nicht erhältlich.
Begrenzte Alltagstauglichkeit: Die Brillen sind klobig und teuer. Das macht sie für private Endnutzer nur bedingt alltagstauglich.
Potenzial: Der spannende Use-Case liegt im professionellen Bereich für Creator und Unternehmen. Insbesondere für Leute, welche mit vielen Informationen gleichzeitig arbeiten oder in der Produktion sitzen und zum Beispiel Maschinen kontrollieren, könnte die Brille einen echten Mehrwert bringen. Allerdings wirkt der Markt auf absehbarer Zeit zu klein, um die hohen Ausgaben dafür auszugleichen.
Extrem hohe Kosten: Allerdings stehen diesem noch weit entfernten Potenzial extrem hohe Kosten entgegen. Seit 2020 summieren sich die Verluste nach eigener Rechnung auf rund 92 Mrd. USD. Zum Vergleich: Dafür hätte Meta Airbnb komplett kaufen können.
Selbst wenn es hier in 5-10 Jahren einen Markt dafür gibt, bleibt fraglich, ob das die hohen jährlichen Verluste ausgleichen kann.
Auch wenn die Technologie selbst Zukunftspotenzial hat, glaube ich nicht, dass Meta als Unternehmen davon wirtschaftlich profitieren wird.
2.2 Umsatz nach Region
USA & Kanada (39,2 %): Der mit Abstand lukrativste Markt. Hier lebt nur ein kleiner Teil der Nutzer, trotzdem stammt fast die Hälfte des Umsatzes aus dieser Region. Nutzer sind sehr kaufkräftig, weshalb Werbetreibende mehr Geld pro Nutzer ausgeben.
Europa (23,2 %): Zweitwichtigster Markt mit hoher Kaufkraft, aber dem schwierigsten regulatorischen Umfeld. Der Digital Markets Act zwingt Meta, Alternativen mit weniger personalisierter Werbung anzubieten. Trotzdem wuchs der Umsatz hier 2025 um 24 % und damit schneller als in Nordamerika.
Asien-Pazifik (26,8 %): Die Region mit den meisten Nutzern, aber den niedrigsten Einnahmen pro Kopf. Indien, Indonesien und die Philippinen sind klassische WhatsApp-Länder. Meta könnte langfristig vom starken Wohlstandswachstum dort profitieren.
Rest der Welt (10,8 %): Lateinamerika, Afrika und der Nahe Osten. Mit 27 % Umsatzwachstum war es 2025 die wachstumsstärkste Region. Die Kaufkraft ist allerdings gering und politische Risiken sind höher als im entwickelten Westen.

3.3 Geschäftsmodell-Bewertung
Marke (3 / 5)
Die einzelnen Marken sind stark. WhatsApp und Instagram sind für Milliarden Menschen tägliche Gewohnheit und Synonym für Kommunikation. Der Meta-Konzern selbst dagegen hat ein eher schwaches Image. Datenskandale und Klagen haben Vertrauen gekostet. Außerdem genießt Zuckerberg keine Gefolgschaft wie etwa Elon Musk.
Netzwerkeffekte (5 / 5)
Der stärkste Burggraben des Konzerns. Jeder neue Nutzer macht die Plattformen für alle anderen wertvoller und das gleich über fünf Apps hinweg.
Skaleneffekte (5 / 5)
Für jeden zusätzlichen Nutzer oder jede zusätzliche Werbeanzeige, entstehen für Meta kaum zusätzliche Kosten. Lediglich die Rechenleistung muss mit der Zeit wachsen, um die zunehmende Serverlast aushalten zu können.
Lock-In-Effekt (3 / 5)
Nutzer sind gebunden, weil es keine gleichwertige Alternative auf Augenhöhe gibt. Kontakte, Chatverläufe und Follower lassen sich nicht einfach mitnehmen. Allerdings bist du nicht ausschließlich an die Meta-Apps gebunden. Du kannst ohne Probleme gleichzeitig Snapchat, TikTok oder Telegram nutzen. Das schwächt den Lock-In ab.
Ökosystem mit Synergieeffekten (5 / 5)
Die Apps greifen sauber ineinander. Aus einer Instagram-Anzeige landest du direkt im WhatsApp-Chat mit dem Händler. Threads wurde sogar komplett über Werbung innerhalb von Instagram hochgezogen. Das senkt Kundenakquisitionskosten und bindet Nutzer sowie Unternehmen.
Gesamtbewertung (21 / 25)
Meta besitzt eines der stärksten Geschäftsmodelle der Welt. Netzwerkeffekte, Skalenvorteile und ein eng verzahntes Ökosystem bilden einen Burggraben, der seit über 20 Jahren hält. Die selbstverstärkenden Effekte machen das Ökosystem von Jahr zu Jahr stärker.
Künstliche Intelligenz
Metas Investitionsausgaben sollen 2026 auf bis zu 145 Mrd. US-Dollar klettern. Das entspricht rund 400 Millionen US-Dollar pro Tag. Auch wenn Meta bereits erste Fortschritte verzeichnet, steht das noch in keiner Relation zu den getätigten Investitionen.
Wird KI jetzt das nächste Instagram, oder vielleicht doch eher das nächste Metaverse?
4.1 Wohin fließt das Geld?
Rechenzentren im Gigawatt-Maßstab: Meta baut aktuell zwei Anlagen, die es in dieser Größe vorher nicht gab. Prometheus in Ohio soll 2026 als erste Anlage mit einem Gigawatt Leistung ans Netz gehen. Hyperion in Louisiana startet mit zwei Gigawatt und soll später auf bis zu fünf Gigawatt wachsen. Zuckerberg selbst vergleicht die Fläche mit einem erheblichen Teil von Manhattan. Zum Vergleich: Ein Gigawatt entspricht ungefähr der Leistung eines Atomkraftwerks.
Chips: Meta kauft aktuell noch im großen Stil bei Nvidia und AMD ein, entwickelt aber parallel eigene Chips unter dem Namen MTIA, welche von TSMC gefertigt werden. Damit sollen Kosten und die Abhängigkeit von NVIDIA gesenkt werden.
Talente: Für den Aufbau der Meta Superintelligence Labs hat Meta Forscher von OpenAI, Google und Anthropic mit Multimillionen-Vergütungspaketen abgeworben.
Beteiligungen und Zukäufe: Meta hat rund 14,3 Mrd. USD für 49 % der Anteile an Scale AI gezahlt. Formal eine Beteiligung, faktisch der Preis dafür, Alexandr Wang als Chief AI Officer zu bekommen.
4.2 Von Llama zu Muse
Meta hat jahrelang am offenen Modell Llama gearbeitet. Das heißt, du konntest es kostenlos herunterladen und nutzen.
Die Muse Strategie: Mit dem Wandel hin zur neuen Modellreihe „Muse“ stellt man primär auf ein geschlossenes und kostenpflichtiges Modell um. Das Spitzenmodell nennt sich „Muse Spark".
Diese Strategie ergibt Sinn: Ein verschenktes Modell bringt kein Geld, hilft aber der Konkurrenz. Und das ist eher kontraproduktiv, wenn du ganz vorne mitspielen willst.
Muse Glimmer: Zusätzlich hat Meta im August 2026 das abgespeckte Muse Glimmer als offenes Modell veröffentlicht.
Aber wie schneidet Muse jetzt im Konkurrenzvergleich ab?
Lass uns dafür den KI-Vergleich von Artificial Analysis anschauen. Dieses Unternehmen analysiert die gängigen KI-Modelle und sortiert sie nach Intelligenz, Geschwindigkeit und Kosten.
Beim „Score" ist Meta hinter Anthropic und OpenAI der drittbeste Anbieter. Das Modell Muse Spark selbst kommt dagegen nur auf Platz 10. Das liegt daran, dass die ersten 9 Plätze alle von den Modellen von OpenAI und Anthropic belegt werden.
Das bedeutet auch, dass man noch vor Google, Grok und DeepSeek liegt. Auch bei anderen Metriken wie Geschwindigkeit schneidet Meta äußerst gut ab.
KI-Modell | Intelligence Score | Rangfolge nach Anbieter | Rangfolge nach Modell |
|---|---|---|---|
Claude Fable 5.1 (max) | 53 | 1 | 1 |
GPT-6 Astra (max) | 53 | 2 | 3 |
Muse Spark 1.3 (max) | 48 | 3 | 10 |
Quelle: Artificial Analysis
4.3 Anwendungszwecke und Erfolgswahrscheinlichkeiten
#1 Werbeoptimierung
Laut Meta haben sich Klicks auf Facebook-Anzeigen um 8,3 % und die Conversion um 15,7 % gesteigert. Ein Großteil dieser Performance soll auf KI-optimierte Anzeigenausspielung zurückzuführen sein.
Dieser Use-Case bewährt sich schon heute: Im zweiten Quartal 2026 stieg der Durchschnittspreis pro Anzeige um 12 %. Hier kann man die nächsten Jahre also mit verbessertem Wachstum rechnen.
Allerdings sollte dir auch bewusst sein, dass Werbeausspielung nicht bis ins Unendliche optimiert werden kann.
Eintrittswahrscheinlichkeit: Hoch
Potenzial: Mittel
#2 KI-Integration in Apps
Seit September 2026 verkauft Meta den Meta Business Agent als Teil von Meta One ab 14,99 USD pro Monat. Der Agent beantwortet Kundenanfragen, nennt Preise und empfiehlt Produkte direkt im WhatsApp-Chat.
Warum das funktionieren könnte? Die Nachfrage ist bereits da. Über 1 Mrd. Chats zwischen Menschen und Unternehmen laufen täglich über Metas Nachrichten-Dienste. Jede dieser Unterhaltungen kostet heute einen Menschen Zeit. Selbst für einen Handwerksbetrieb, der abends 5 Anfragen beantworten muss, sind 15 USD im Monat nichts.
Das ist meiner Meinung nach der spannendste Use-Case. Meta muss nicht außerhalb der eigenen Kernkompetenz rumexperimentieren, sondern liefert erhöhten Mehrwert im Hauptgeschäft und kann dabei noch mehr Geld verdienen.
Erfolgswahrscheinlichkeit: Mittel
Potenzial: Mittel bis Hoch
#3 Standalone KI-Produkte
Hier tritt Meta mit dem Assistenten Meta AI, den Muse-Modellen und der neuen Schnittstelle für Entwickler gegen OpenAI und Google an.
Metas Edge ist das Nutzungsprofil: Wenn du sowieso schon WhatsApp und Instagram nutzt, könnte es komfortabel sein direkt dort deinen KI-Assistenten zu nutzen.
Erfolgswahrscheinlichkeit: Mittel
Potenzial: Mittel
#4 KI-Brillen
Wie bereits im vorherigen Abschnitt beschrieben, haben KI-Brillen durchaus Zukunftspotenzial und Meta ist hier fast schon Monopolist.
Allerdings bringt dir eine Marktführerschaft recht wenig, in einem Markt, der so klein ist, dass er nicht einmal ansatzweise die Kosten decken kann.
Selbst wenn sich in 5-10 Jahren ein größerer Markt formt, bleibt fraglich, inwiefern Meta davon wirtschaftlich profitiert, wenn sich die kumulierten Verluste bis dahin in Richtung 200 Mrd. bewegen.
Ich rechne hier eher mit einem Misserfolg.
Erfolgswahrscheinlichkeit: Niedrig
Potenzial: Mittel
#5 Externe Vermietung von Rechenleistung
Wer riesige Rechenzentren baut, kann ungenutzte Kapazität vermieten. Laut Berichten verhandelt Meta mit Anthropic über einen Vertrag von bis zu 10 Mrd. USD über zwei Jahre.
Trotzdem ist die Annahme: „Selbst wenn Meta kein Geld mit eigenen KI-Produkten generiert, können sie einfach ihre Rechenleistung vermieten“ zu kurz gegriffen.
Rechenleistung wird langfristig ein austauschbares Gut: Heute ist sie knapp und die Preise sind hoch, aber alle bauen gerade gleichzeitig große Kapazitäten auf. Dadurch entsteht ein Risiko für Überkapazitäten, was ähnlich wie beim Eisenbahn-Boom des 19. Jahrhunderts für fallende Margen und Aktienkurse sorgen kann.
Erfolgswahrscheinlichkeit: Hoch
Potenzial: Niedrig
4.4 Was das Potenzial wirklich kostet
Die realen Kosten und bilanziellen Auswirkungen von KI sind höher als der Geschäftsbericht auf den ersten Blick zeigt. Dieses Thema werden wir später in der Zahlenanalyse nochmal vertiefen.
Zahlenanalyse
5.1 Umsatzwachstum
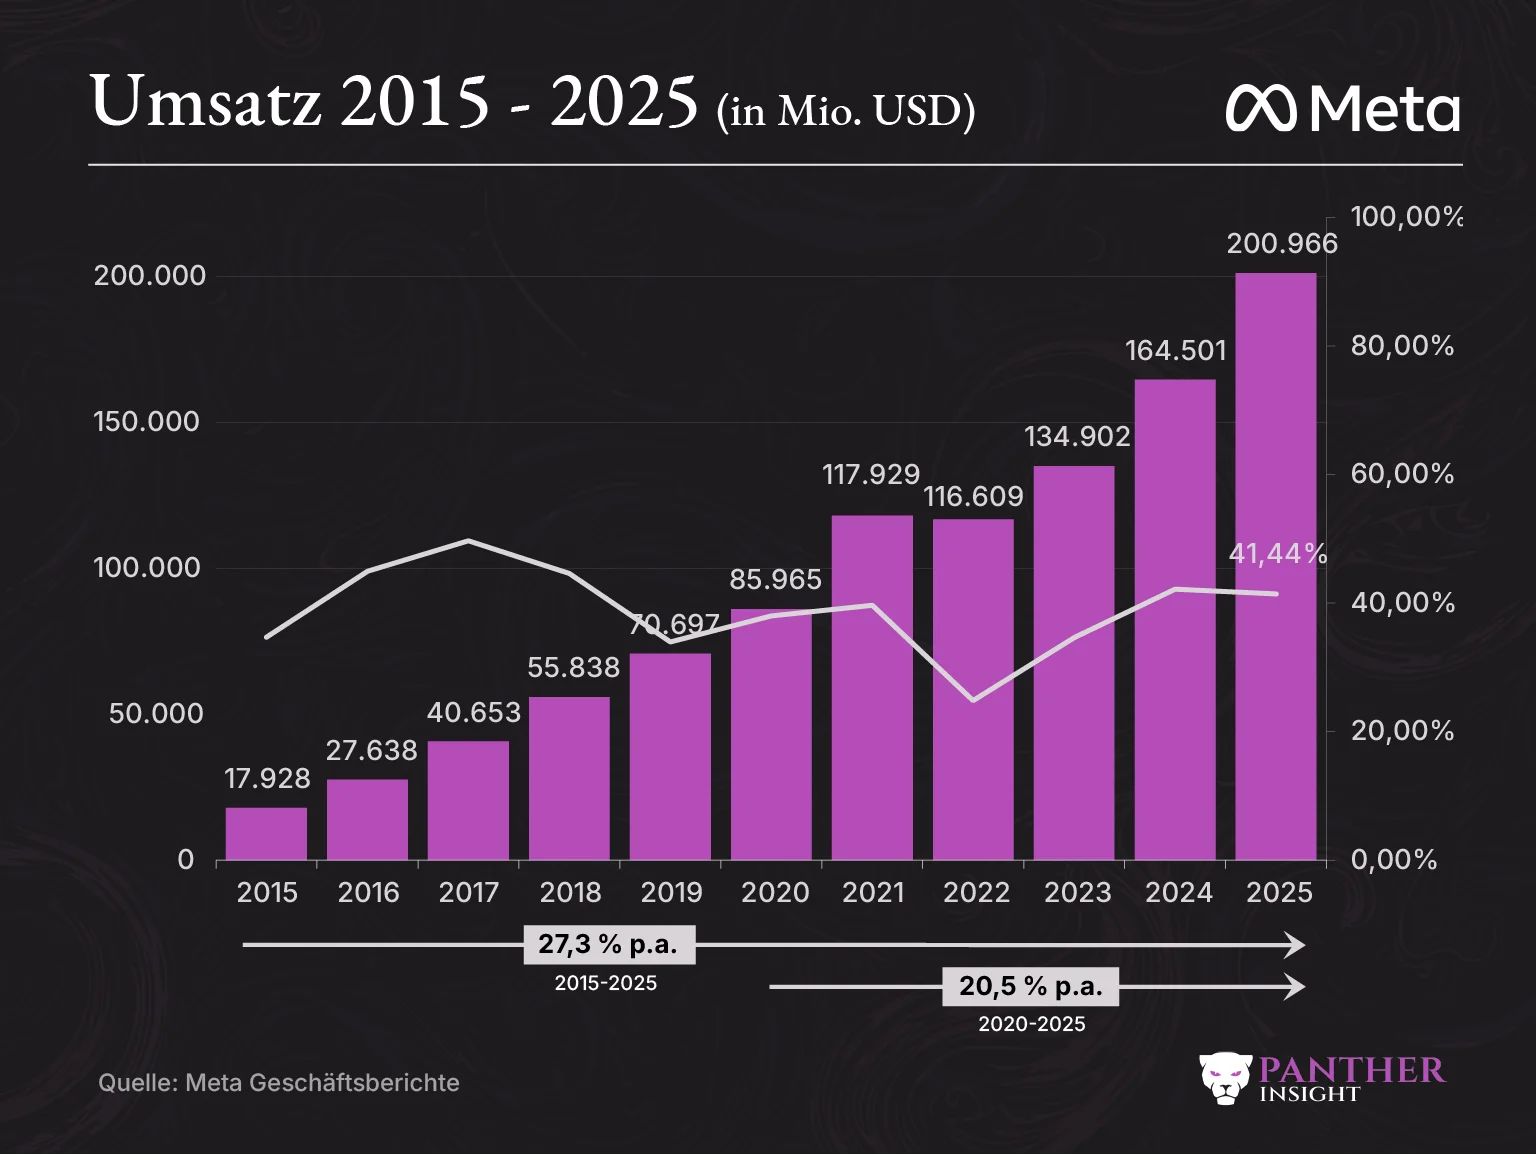
Metas Umsatz ist die letzten 10 Jahre im Schnitt um 27,3 % pro Jahr gewachsen. Nur im Krisenjahr 2022 verzeichnete Meta einen rückläufigen Umsatz
Meta stellt uns mehrere Kennzahlen zur Verfügung, um das Wachstum besser bewerten zu können:
Werbeimpressionen: Meta veröffentlicht den prozentualen Zuwachs an Werbeimpressionen pro Jahr. Diese Anzahl steigt primär durch neue Nutzer, neue Werbeflächen (zum Beispiel die neue Werbung in WhatsApp) sowie die Frequenz, mit der Werbung gezeigt wird. Das ist natürlich ein zweischneidiges Schwert. Steigerst du jedes Jahr die Werbefrequenz um 20 %, hat der Nutzer irgendwann keine Lust mehr auf deine App.
Preis pro Anzeige: Auch die prozentuale Preissteigerung der Werbung wird ausgewiesen. Zuwächse bei dieser Kennzahl bedeuten, dass Kunden bereit sind mehr Geld für die gleiche Anzeige auszugeben. Kunden sehen also einen gestiegenen Mehrwert, für den sie zu zahlen bereit sind.
Damit wir das Wachstum langfristig einordnen können, habe ich Werbeimpressionen und Preis pro Anzeige indexiert auf Stand von 2015. Daraus ergibt sich folgende Entwicklung: